Les banques
Existe-t-il une idéologie bancaire ?
1. Un peu de définition
Le terme « banque » provient de l'italien banca, qui désignait le banc en bois sur lequel les changeurs de monnaie du Moyen Âge installaient leurs pièces et leurs registres sur les places publiques. Si un changeur faisait faillite, son banc était parfois brisé par ordre des autorités, une pratique symbolique à l'origine de l'expression « banqueroute ».
Une banque est une entreprise financière qui sert d'intermédiaire entre les agents économiques disposant d'un excédent de capitaux et ceux qui ont des besoins de financement.
De nos jours, la définition légale et économique de la banque repose sur 3 piliers : la réception des fonds du public, la mise à disposition de moyens de paiement, les opérations de crédit.
2. Un peu d'histoire
Antiquité
Au 4ᵉ siècle AEC, en Grèce, l'essor des cités-états et le développement fulgurant des échanges maritimes en Méditerranée font apparaitre des trapézites, premiers banquiers privés laïques. Installés derrière leurs tables (trapeza) sur les agoras, ils s'émancipent des temples pour développer le change, le dépôt à intérêt et le prêt à la grosse aventure pour le commerce maritime.
Moyen Âge et Renaissance
Au 12ᵉ et 13ᵉ siècles, les républiques italiennes structurent le commerce maritime. Pour contourner l'interdiction chrétienne de l'usure, les marchands utilisent la lettre de change — qui masque l'intérêt derrière le taux de change — tandis que les Lombards développent le crédit sur gage depuis leurs comptoirs, appelés bancus de creta (banc de craie). Parallèlement, l'Ordre des Templiers développe à grande échelle un réseau financier sécurisé à travers l'Europe et l'Orient, jetant les bases des mécanismes de la compensation bancaire moderne.
Cette expansion financière se heurte à l'Église : Thomas d'Aquin affirme que la monnaie est stérile et que faire payer le temps est un péché, forçant les banquiers à masquer l'intérêt derrière des frais de retard ou de risque.
Parallèlement, le besoin de financement des souverains pour la croisade ou les guerres territoriales accentue les tensions économiques. Cette précarité éclate en 1306 lorsque Philippe le Bel bannit les Juifs du royaume : il confisque l'intégralité de leurs biens et de leurs créances, permettant à la Couronne de percevoir les remboursements des débiteurs à son propre profit pour renflouer le Trésor royal.
Au 14ᵉ siècle, les banques florentines Bardi et Peruzzi structurent le crédit européen. Dès 1339, le déclenchement de la guerre de Cent Ans pousse le roi d'Angleterre Édouard III à leur emprunter des sommes astronomiques, avant qu'il ne se déclare en défaut de paiement. Déjà fragilisées par des crises de liquidités locales et des spéculations agricoles à Florence, ces institutions ne surmontent pas ce revers du souverain anglais et s'effondrent entre 1343 et 1346. Ce krach historique illustre la dépendance fatale des premiers banquiers face au risque politique.
Au 15ᵉ siècle, les banques privées soutiennent la construction des États modernes. En France, Jacques Cœur finance la guerre de Cent Ans pour Charles VII. À Florence, les Médicis créent un réseau européen et perfectionnent la comptabilité en partie double pour contrôler leurs filiales à distance.
16ᵉ au 18ᵉ siècle
Au 16ᵉ siècle, le cœur financier européen se déplace vers le Saint-Empire avec la famille Fugger d'Augsbourg. Principaux créanciers des Habsbourg, ils financent l'élection de Charles Quint en 1519. En obtenant l'exploitation de mines d'argent et de cuivre en garantie, les Fugger accumulent une fortune sans précédent, illustrant le rôle géopolitique des banques.
Au 17ᵉ siècle, la Banque d'Amsterdam (1609) devient l'une des premières banques de dépôt modernes. Conçue pour stabiliser le système monétaire des Provinces-Unies, elle convertit les monnaies mondiales en une unité de compte stable (le florin de banque), fluidifiant les échanges maritimes de l'âge d'or hollandais. D'abord stricte banque de dépôt sans crédit, elle accordera plus tard des prêts clandestins massifs à la Compagnie hollandaise des Indes orientales (VOC), ce qui causera sa future faillite.
En 1694, la création de la Banque d'Angleterre donne naissance aux banques centrales : l'État concède un monopole d'émission du billet de banque en échange de prêts pour ses dépenses publiques, liant le crédit à la souveraineté étatique. La monnaie scripturale se rationalise ensuite à la fin du 18ᵉ siècle avec le chèque moderne en Angleterre, un outil qui ne sera légiféré en France qu'en 1865.
Le 18ᵉ siècle est marqué par la tentative de John Law entre 1716 et 1720 avec sa « Banque générale ». Privilégiée pour émettre des billets et pratiquer le crédit, elle vise à apurer les dettes du royaume héritées de Louis XIV. Le système s'effondre en 1720 lorsque les déposants réclament massivement de l'or contre leurs billets. Cette faillite engendre en France une grande méfiance envers les banques.
19ᵉ siècle
Entre 1800 et 1806, Napoléon Bonaparte crée et réorganise la Banque de France. Dotée du privilège d'émission des billets, l'institution passe sous le contrôle du pouvoir exécutif pour devenir une institution publique de premier plan, chargée de stabiliser la monnaie via le franc germinal et de soutenir le crédit commercial.
La première révolution bancaire s'organise ensuite autour de la Haute Banque. Ces dynasties privées, menées par les Rothschild, agissent comme banques d'entreprise pour les grands négociants et créanciers des États. À cette même époque, des maisons de la Haute Banque protestante comme Mallet, Neuflize ou Schlumberger jouent un rôle déterminant dans le développement économique de la France, participant activement au financement des grandes infrastructures industrielles et s'impliquant plus tard dans l'émergence des premières réflexions sur l'idée européenne.
Cet essor de la Haute Banque protestante au 19ᵉ siècle s'imposera comme un repère classique des manuels d'histoire du 20ᵉ siècle, à l'image du Malet-Isaac enseigné en classe de première. Sur le plan opérationnel, la période voit aussi la création des comptoirs d'escompte, comme celui de Paris en 1848, qui injectent des liquidités immédiates en rachetant les effets de commerce des marchands avant leur échéance.
La découverte des mines d'or en Californie et en Australie provoque une injection massive de métal précieux en Europe, stabilisant les bases monétaires. Parallèlement, l'essor du salariat industriel fait naître une classe moyenne capable de mettre de l'argent de côté, transformant des millions de bas de laine individuels en une réserve de capital colossale.
Ce basculement macroéconomique pousse le secteur financier à délaisser le modèle exclusif de la Haute Banque pour concevoir des structures capables de capter et centraliser cette nouvelle épargne populaire. Le rôle des grandes institutions bancaires s'avère également décisif dans l'évolution des standards monétaires internationaux.
Comme le montrent les travaux de Pierre Vilar, notamment dans son ouvrage de référence Or et monnaie dans l'histoire 1450-1920, les flux de métaux précieux et la production monétaire déterminent les rapports de force économiques. Sous l'effet de ces crises monétaires et des choix politiques des grandes puissances, le système bascule alors du bimétallisme (or et argent) au monométallisme (étalon-or exclusif) pour sécuriser la valeur des transactions internationales.
Ce modèle élitiste est bousculé sous le Second Empire. En 1852, les frères Pereire fondent le Crédit Mobilier, prototype de la grande banque d’affaires. En mobilisant l'épargne publique à long terme par l'émission d'obligations, cette structure devient le moteur financier des grands travaux de chemin de fer et de la sidérurgie. Face à ce géant industriel, des établissements concurrents comme le Crédit Lyonnais (1863) structurent alors le modèle moderne de la banque de dépôt, conçu pour drainer l'épargne à court terme des particuliers.
Formulée à la fin du 19ᵉ siècle par le fondateur du Crédit Lyonnais, Henri Germain, la doctrine Germain prône la séparation entre les banques de dépôt et les banques d'affaires. Elle interdit d'employer l'épargne à court terme des particuliers dans des investissements industriels illiquides à long terme, établissant une règle de liquidité absolue pour protéger les déposants contre les faillites en cascade.
20ᵉ et 21ᵉ siècles
La panique de 1907, déclenchée par des spéculations boursières manquées à Wall Street, paralyse le crédit américain et impose la création de la Réserve fédérale en 1913 pour fournir des liquidités. En 1929, le krach boursier expose de nouveau les banques mixtes spéculant avec l'épargne publique. Pour y remédier, le Glass-Steagall Act de 1933 sépare strictement les banques de dépôt des banques d'investissement.
Après la Seconde guerre mondiale, la France nationalise ses grandes banques de dépôt comme le Crédit Lyonnais. L'État prend le contrôle direct du crédit pour orienter les capitaux vers la Reconstruction et les plans industriels nationaux des Trente Glorieuses.
Durant celles-ci, le crédit se démocratise pour soutenir la consommation. Sous l'impulsion de Michel Debré, l'État modernise le secteur par de grandes fusions (création de la BNP en 1966) et ouvre des milliers de succursales de quartier. Cette bancarisation des ménages s'accompagne du succès du crédit à la consommation et de la Carte Bleue (lancée en 1967), qui automatisent les flux financiers.
En 1981, l'élection de François Mitterrand débouche sur une nouvelle vague de nationalisations bancaires en 1982. Ce contrôle est bref : dès 1986, le gouvernement de Jacques Chirac engage de vastes privatisations, amorçant la déréglementation des marchés.
Dans les années 1980, le secteur bascule dans la financiarisation. Poussées par les « 3D » (déréglementation, décloisonnement, désintermédiation), les banques de dépôt deviennent des banques universelles : elles délaissent le crédit de proximité pour se tourner vers la spéculation et les produits de marché complexes.
Cette dérive spéculative culmine avec la crise mondiale des subprimes en 2007-2008. Déclenchée par l'effondrement des prêts hypothécaires à risque aux États-Unis, elle révèle les failles de cette ingénierie financière et provoque la chute d'institutions majeures comme Lehman Brothers, contraignant les États et les banques centrales à des sauvetages massifs.
3. Différentes banques
En France
Rothschild (1817) : Fondée à Paris par James de Rothschild, cette institution majeure de la Haute Banque s'est illustrée dans le financement des États et des chemins de fer au 19ᵉ siècle. Nationalisée en 1982, elle s'est ensuite reconstruite pour redevenir un groupe de premier plan axé sur la banque d'affaires.
La Caisse d'Épargne (1818) : Créée par Benjamin Delessert et François de la Rochefoucauld-Liancourt, ce modèle initialement d'inspiration philanthropique visait à encourager l'épargne populaire et ouvrière durant la révolution industrielle. Elle invente le livret d'épargne (ancêtre du Livret A) pour prémunir les classes modestes contre la précarité, avant de se lier au financement du logement social au cours du 19ᵉ siècle.
Le Crédit Lyonnais (1863) : Fondé à Lyon par Henri Germain sous le Second Empire, il incarne le prototype de la grande banque de dépôt capitaliste moderne à réseau de succursales. Conçu pour drainer massivement l'épargne privée afin de fournir des crédits à court terme aux entreprises, il devient rapidement l'une des premières banques mondiales avant d'être nationalisé en 1946, puis privatisé à la fin du 20ᵉ siècle.
Mallet, Neuflize, Schlumberger : Maisons historiques de la Haute Banque protestante française, elles ont accompagné l'industrialisation du pays avant d'évoluer vers la gestion de fortune et la banque privée spécialisée, tout en participant aux prémices de la construction financière européenne.
Le Crédit Agricole (1894) : Né d'une loi visant à structurer le crédit pour le monde paysan, il s'est construit sous forme de caisses locales fortement épaulées par l'État. Ce modèle s'est progressivement transformé en un réseau pleinement coopératif et mutualiste fondé sur le principe “Un homme, une voix”.
La BNP (1966) : La Banque Nationale de Paris naît de la fusion de la BNCI et du CNEP, orchestrée par le ministre des Finances Michel Debré. Cette grande banque de dépôt étatique, fusionnée à son tour en 2000 avec la banque d'affaires Paribas pour former le groupe commercial privé BNP Paribas, illustre le passage historique vers le modèle de la « banque universelle » mêlant guichets de détail et activités de marché.
La Banque Populaire (1917) : Créée par une loi sous la Troisième République pour soutenir le tissu économique local, cette institution mutualiste est née de la volonté d'offrir aux artisans, commerçants et petites entreprises familiales un accès au crédit que la Haute Banque leur refusait.
Autres pays
Lehman Brothers (1850) : Banque d'affaires américaine emblématique dont la faillite retentissante en 2008 a déclenché la crise financière mondiale.
HSBC (1865) : Banque globale née pour financer le commerce anglo-asiatique, devenue un géant transnational des flux financiers.
JP Morgan (1871) : Institution financière américaine de premier plan, pilier historique du capitalisme de marché, réputée pour sa puissance de financement industriel et son rôle de stabilisateur lors des crises systémiques majeures.
4. Un peu d'idées reçues
La création monétaire : La banque ne prête pas l'argent des dépôts mais crée de la monnaie par un simple jeu d'écriture comptable lors de l'octroi d'un crédit. Ce mécanisme fait des institutions bancaires le moteur principal de la masse monétaire en circulation.
Le risque de faillite et la perte des dépôts : La peur de ne plus pouvoir retirer son argent en cas de crise est tempérée par les réglementations. Les banques centrales injectent des liquidités et les États garantissent les dépôts des clients jusqu'à 100 000 € en Europe.
Le mythe du coffre-fort physique : L'argent déposé ne dort pas sous forme de billets stockés matériellement. La monnaie physique ne représente plus qu'environ 5% à 7% de la masse monétaire globale, le reste étant strictement scriptural et réinjecté en permanence dans l'économie ou les marchés.
Le prestige d'American Express : La carte American Express est souvent perçue comme un symbole d'opulence réservé aux riches. En réalité, l'accès aux gammes classiques requiert seulement des revenus stables, cette image de marque découlant d'un marketing ciblé. Néanmoins, la carte reste très ancrée au sein des catégories socioprofessionnelles (CSP) supérieures. À partir de la gamme Gold, elle propose des avantages exclusifs et des services d’accompagnement professionnels en investissement.
5. Un peu de rentabilité
La rentabilité des banques de détail repose en grande partie sur la tarification des irrégularités de compte et des crédits de trésorerie à court terme.
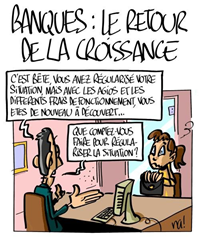
Les agios constituent un levier de rentabilité majeur pour les banques de détail. Calculés selon le montant et la durée du découvert, ces intérêts et frais d'intervention génèrent des profits massifs qui couvrent largement les risques de non-remboursement pris par l'établissement.
Le crédit revolving offre une réserve d'argent renouvelable aux taux d'intérêt très élevés, proches de l'usure. Si ce produit apporte une trésorerie immédiate, sa structure favorise le surendettement tout en garantissant aux banques des revenus stables et récurrents à long terme.
En parallèle, les établissements facturent des commissions forfaitaires systématiques lors du rejet de chèques ou de virements sans provision. Bien que plafonnées par la loi, ces sanctions alourdissent la situation des clients fragiles et transforment les simples incidents de paiement en revenus réguliers pour la banque de détail.
Enfin, la rentabilité s'appuie sur la multiplication des frais cachés et le développement d'offres groupées de services (ou packs). Ces pratiques, bien qu'encadrées par la loi pour éviter les ventes subordonnées, frappent souvent de manière disproportionnée les clients les plus vulnérables en situation de fragilité financière.
Au-delà de ces frais techniques, le véritable cœur de la stratégie financière des banques — et le critère de choix majeur pour les clients avertis — repose sur les taux d'intérêt des crédits et la rémunération des comptes divers (comptes d'épargne, PEA, assurance-vie). Ces arbitrages sur les marges d'intérêt et la gestion d'actifs constituent un pan majeur de l'économie bancaire.
6. Un peu d'anecdotes
Le symbole de la brouette de Weimar (1923) : Pendant l'hyperinflation de la république de Weimar, la perte de confiance dans la monnaie était telle qu'il fallait transporter les billets en brouette pour acheter du pain. Cette image reste le symbole de l'effondrement d'un système fiduciaire.
L'émancipation des femmes (1965) : La loi du 13 juillet 1965 a permis aux femmes mariées d'ouvrir un compte bancaire et de travailler sans l'autorisation de leur époux. En brisant la tutelle du Code civil napoléonien, cette évolution a transformé les banques en vecteurs d'émancipation civile.
La ruée sur la Northern Rock (2007) : Au début de la crise des subprimes, la banque britannique Northern Rock s'est retrouvée à court de liquidités. L'annonce de ses difficultés a provoqué une panique bancaire massive : des milliers de clients ont fait la queue devant les agences pour retirer leurs économies en espèces, offrant l'image historique d'un "bank run" en plein 21ᵉ siècle, avant que l'État ne doive nationaliser l'urgence de l'institution.
Le pari fou de Jérôme Kerviel (2008) : L'escroquerie de Jérôme Kerviel a ébranlé la Société Générale lorsqu'il a été découvert qu'il avait engagé secrètement 50 milliards € sur les marchés. Cette affaire a révélé la défaillance des contrôles internes face aux gains espérés.
Le casse du siècle de Toni Musulin (2009) : Ce convoyeur de fonds s'est temporairement volatilisé à Lyon avec son fourgon contenant 11,6 millions d'euros. Si la quasi-totalité du butin a été retrouvée dans un box, 2,5 millions d'euros restent à ce jour introuvables, nourrissant le mythe.
Le scandale des comptes fantômes de Wells Fargo (2016) : Des employés de la banque américaine Wells Fargo ont ouvert plus de 2 millions de comptes bancaires et de cartes de crédit à l'insu de leurs propres clients. Poussés par une culture d'entreprise agressive, ils ont généré des millions de dollars de frais indus avant la découverte de la fraude.
L'évolution des hold-up bancaires : Le braquage de banque est passé des attaques armées de coffres-forts au 20ᵉ siècle à une criminalité purement virtuelle. Les cyberattaques et les rançongiciels ont remplacé les armes à feu, s'avérant plus rentables et moins risqués pour les criminels.
7. Un peu de réflexion
L'histoire du secteur démontre qu'il n'existe pas une idéologie bancaire unique, mais une plasticité structurelle adaptée aux doctrines de chaque époque. Du modèle philanthropique des premières Caisses d'Épargne au capitalisme des banques universelles, l'institution agit comme un outil pragmatique d'allocation du capital. Elle ne génère pas sa propre pensée philosophique, mais se moule dans le système politique et économique en vigueur.
La financiarisation des années 1980 et le poids des lobbys actuels reflètent la dérégulation globale de l'économie plutôt qu'une volonté doctrinale propre. À l'inverse, l'essor actuel d'une finance éthique et l'intégration de la blockchain prouvent que les structures mutent pour répondre aux nouvelles attentes sociétales. Les banques transforment ainsi leurs pratiques pour survivre et prospérer au sein des règles du moment.
En définitive, la banque n'impose pas une idéologie exclusive : elle sert de miroir et de bras armé aux choix fondamentaux des sociétés qu'elle accompagne. Qu'elle soit étatique, mutualiste ou capitaliste, sa fonction d'intermédiation reste neutre dans son principe technique. Ses dérives comme ses vertus dépendent uniquement des cadres de contrôle et des priorités collectives fixés par les États.
Références
- Histoire des banques en France et dans le monde - La finance pour tous
- BNP Paribas, de l’escompte à la finance mondiale - France Culture
- Banques et banquiers dans la crise de 1929 - France Culture
- Comptez-moi la banque - France Culture
- Banque toxique - France Culture
2 vues · 0 vote positif
Réactions
Connectez-vous pour réagir.
Commentaires
0 message