Les impôts
De la dîme médiévale à la TVA moderne, l'impôt a façonné l'histoire de l'État et le quotidien des citoyens à travers les âges.
1. Un peu de définition
Son étymologie remonte au latin impositum, participe passé du verbe imponere, signifiant littéralement « placer sur » ou « imposer ». Apparue au 13ᵉ siècle, cette racine souligne le caractère unilatéral de cette charge qui est établie d'autorité sur les contribuables par le pouvoir souverain.
Le mot impôt désigne un prélèvement obligatoire effectué par l'État ou les collectivités territoriales sur les ressources des personnes physiques ou morales. Cette contribution financière sans contrepartie directe sert à financer les charges publiques et les missions d'intérêt général de la puissance publique.
Tandis que l'impôt est exigé sans contrepartie directe, la taxe est juridiquement liée à la prestation d'un service public, même si son montant reste indépendant du bénéfice réel qu'en retire le contribuable (ex: taxe d'enlèvement des ordures ménagères). La redevance, quant à elle, n'est due que par l'usager effectif d'un service public et son tarif correspond exactement à la valeur de la prestation reçue (ex: redevance de l'eau).
2. Un peu d'histoire
À l'Antiquité
Les impôts grecs et romains reposaient largement sur les taxes indirectes, comme les douanes ou les droits de marché, complétant les revenus des domaines publics.
À Athènes au 5ᵉ siècle AEC, les riches citoyens finançaient les dépenses militaires et culturelles par la liturgie, une contribution volontaire prestigieuse évitant une taxation directe régulière sur le revenu.
Le système romain s'est structuré autour du tributum, un impôt foncier payé par les citoyens puis par les provinciaux après les conquêtes du 2ᵉ siècle AEC. Sous l'Empire, l'administration a systématisé le recensement pour collecter la capitation et l'annone. Le tributum fut supprimé pour les citoyens romains en Italie en 167 AEC, grâce aux richesses rapportées des conquêtes (notamment après la victoire sur la Macédoine).
Au Moyen Âge
Sous le régime féodal, le roi vit principalement des revenus de son propre domaine. L'impôt est alors considéré comme exceptionnel, justifié uniquement par les besoins de la guerre.
1188 : Philippe Auguste instaure la dîme saladine pour financer la 3ᵉ croisade. C'est l'un des premiers impôts sur le revenu et les biens meublés.
1343 : La Gabelle, ou l'impôt sur le sel, devenu permanent en 1343 sous Philippe VI de Valois. Il sera l'un des plus impopulaires en raison des fortes disparités de prix entre les provinces.
1337-1453 (Guerre de 100 Ans) : La nécessité de financer une armée permanente conduit à la création d'impôts réguliers. Avant ce conflit, le roi devait « vivre du sien », c'est-à-dire des revenus de son domaine privé.
1439 : Charles VII rend la taille permanente. Cet impôt direct, qui pèse essentiellement sur les roturiers, permet de financer l'effort de guerre sans avoir à convoquer les États généraux chaque année. Cela jette les bases financières de l'État moderne, permettant à la monarchie de ne plus dépendre du bon vouloir des vassaux pour lever des troupes.
À partir du 17ᵉ siècle
Par la suite, le système se complexifie avec la multiplication des taxes indirectes et une répartition inégale de la charge fiscale, le clergé et la noblesse en étant largement exemptés.
1661-1683 : Sous l'ancien régime, Jean-Baptiste Colbert, contrôleur général des finances sous Louis XIV, tente de rationaliser le système en favorisant le mercantilisme, tout en augmentant les impôts indirects (les Fermes).
1695 : Création de la Capitation, un impôt dont l'idée est de toucher tous les Français selon leur rang, bien que les privilégiés parviennent souvent à s'y soustraire, mais aide en réalité à financer les dépenses de la guerre de la Ligue d'Augsbourg.
1749 : Jean-Baptiste de Machault d'Arnouville tente d'instaurer le Vingtième, un impôt de 5 % sur tous les revenus, sans distinction de classe. L'opposition ferme de la noblesse et de l'Église limite son efficacité.
Qui paie l'impot et comment est-il collecté ?
Dès le 17ᵉ siècle, l'Angleterre se distingue par un impôt foncier payé par tous les propriétaires, y compris la noblesse. À l'inverse, l'exemption fiscale dont bénéficient l'aristocratie et le clergé français jusqu'en 1789 fait peser la charge sur le tiers état, provoquant de nombreuses révoltes.
L'Ancien Régime français repose sur l'affermage, où des fermiers généraux versent une somme fixe à l'État avant de se rémunérer sur la collecte, tandis que l'Angleterre fonde sa puissance dès 1683 en centralisant sa fiscalité.
La Prusse et l'Allemagne privilégient des contributions étatiques à la fédération, instaurant en 1851 un système complexe qui taxe l'aristocratie tout en bridant l'influence politique du tiers état, complété dès 1891 par un impôt sur le revenu progressif et moderne.
L'Autriche-Hongrie, après le compromis de 1867, tente également de moderniser ses prélèvements, mais se heurte à une noblesse hongroise farouchement attachée à ses privilèges fiscaux territoriaux.
La Révolution française
La Révolution française supprime les impôts indirects et les privilèges pour instaurer des « contributions » basées sur la richesse apparente. La Déclaration des Droits de l'Homme et du Citoyen de 1789 sera un pivot juridique permettant le consentement à l'impôt.
1791 : Création des Quatre Vieilles, qui domineront la fiscalité française jusqu'en 1914
La contribution foncière (propriétés bâties et non bâties)
La contribution mobilière (sur le logement)
La contribution des patentes (pour les commerces et industries)
La contribution sur les portes et fenêtres (instaurée en 1798)
Au 20ᵉ siècle
Le besoin de financement croissant de l'État et les tensions internationales mèneront à la création de l'impôt moderne.
1914 : Après des années de débats parlementaires intenses, Joseph Caillaux parvient à faire adopter la loi créant l'impôt général sur le revenu. Il est mis en œuvre dès 1916 pour financer l'effort de la Première Guerre mondiale.
1945 : Introduction du quotient familial pour adapter l'impôt à la charge des familles.
1954 : Maurice Lauré invente la Taxe sur la Valeur Ajoutée. Elle remplace les taxes sur le chiffre d'affaires et devient rapidement la principale ressource fiscale de l'État.
1982 : Création de l'Impôt sur les Grandes Fortunes, qui deviendra l'Impôt Sur la Fortune en 1989.
1991 : Création de la Contribution Sociale Généralisée par le gouvernement de Michel Rocard pour diversifier le financement de la protection sociale.
3. Un peu d'utilité
Les impôts permettent à l'État de financer les services publics essentiels tels que l'éducation, la santé, la justice et la sécurité. Cette mutualisation des ressources assure le fonctionnement des infrastructures nationales et le maintien de l'administration indispensable à la vie collective.
Ils servent également de levier pour la redistribution des richesses et la réduction des inégalités sociales via diverses prestations. Par ailleurs, la fiscalité oriente les comportements économiques et environnementaux (taxe carbone) en finançant des projets d'intérêt général.
…
Selon l'économiste Richard Musgrave, l'impôt dispose de 3 fonctions classiques :
L'allocation : financer les biens publics (routes, défense).
La redistribution : réduire les écarts de richesse (progressivité de l'impôt).
La régulation (ou stabilisation) : agir sur la conjoncture économique (soutien à la consommation ou lutte contre l'inflation).
4. Un peu de défiscalisation
La défiscalisation permet aux contribuables de réduire leur impôt sur le revenu en investissant dans des secteurs prioritaires définis par l'État (loi Pinel). Ce mécanisme incite le secteur privé à financer des domaines comme le logement intermédiaire, l'outre-mer ou encore le développement des PME.
Elle soutient également l'économie sociale et solidaire par le biais de réductions d'impôts accordées pour les dons aux associations ou l'emploi à domicile. Ces dispositifs servent à orienter l'épargne vers l'intérêt général tout en allégeant la charge fiscale des ménages engagés dans ces démarches.
Le dumping fiscal est une pratique qui consiste, pour un État, à diminuer délibérément certains de ses impôts ou taxes en dessous du niveau pratiqué par les autres pays en vue d'attirer des investisseurs sur son territoire, mais cela est de plus en plus encadré dans les faits.
5. Un peu de prélèvement
L'évolution de la technique fiscale est aussi importante que celle des taxes elles-mêmes.
Le prélèvement à la source (2019) : C'est une réforme majeure en France qui a supprimé le décalage d'un an entre la perception du revenu et son imposition. Cela permet une adaptation en temps réel de l'impôt aux changements de situation (chômage, mariage, promotion).
La retenue à la source : Utilisée pour les revenus de capitaux mobiliers ou pour les non-résidents, elle sécurise la recette pour l'État avant même que l'argent n'arrive sur le compte du contribuable.
L'automatisation du prélèvement s'appuie désormais sur la Déclaration Sociale Nominative, qui transmet mensuellement les données de paie à l'administration fiscale. Ce flux numérique réduit les erreurs déclaratives.
6. Un peu de comparaison
Contrairement aux idées reçues, la France ne détient pas le record mondial absolu de la fiscalité, le Danemark se plaçant régulièrement en tête des prélèvements obligatoires mondiaux. En Europe, des nations comme la Roumanie ou la Bulgarie privilégient une fiscalité forfaitaire réduite avec un taux de 10 % sur le revenu, tandis que la Principauté de Monaco, par son absence totale d'imposition directe sur les personnes physiques, demeure une exception territoriale.
Le modèle scandinave privilégie un consentement à l'impôt élevé contre des services publics universels, s'opposant à la "flat tax" (Prélèvement Forfaitaire Unique) de certains États visant l'attractivité économique. Cette hétérogénéité fiscale européenne engendre une compétition qui incite les organisations internationales à instaurer des taux planchers mondiaux. L'accord de l'OCDE sur un impôt minimum illustre cette volonté de réguler les disparités de prélèvements entre les nations.
6. Un peu d'anecdotes
Dans la Rome antique : notamment sous l'empereur Auguste au 1ᵉʳ siècle, les lois Lex Julia et Lex Papia Poppaea imposaient des sanctions financières aux citoyens qui ne se mariaient pas ou n'avaient pas d'enfants. L'idée était de punir ce qui était perçu comme une forme d'oisiveté sociale et un manque de contribution à la pérennité de l'État. Des taxes similaires ont été instaurées plus tard, notamment par l'Union soviétique en 1941 pour compenser les pertes démographiques de la guerre.
La taxe sur l'urine (1ᵉʳ siècle EC) : L'empereur romain Vespasien a instauré une taxe sur la collecte d'urine dans les latrines publiques. L'ammoniac qu'elle contenait était essentiel pour les tanneurs et les blanchisseurs. À son fils Titus qui s'en étonnait, Vespasien aurait répondu : « L'argent n'a pas d'odeur ».
La taxe sur les fenêtres (1696) : Introduite en Angleterre, elle classait les habitations selon leur nombre de fenêtres. Pour payer moins, de nombreux propriétaires ont muré leurs ouvertures, ce qui a entraîné des problèmes d'insalubrité et de manque de lumière pour les habitants les plus pauvres.
L'impôt sur les barbes (1698) : Pierre le Grand, souhaitant moderniser la Russie sur le modèle occidental, a imposé une taxe à ceux qui souhaitaient conserver leur barbe. Les contribuables recevaient un jeton en cuivre attestant du paiement, sur lequel était gravé : « La barbe est un fardeau inutile ».
La taxe sur les perruques (1795) : Le gouvernement britannique a taxé la poudre utilisée pour les perruques. Cela a précipité l'abandon de cette mode au profit des cheveux naturels, les opposants politiques au gouvernement de l'époque cessant immédiatement de poudrer leur chevelure pour protester.
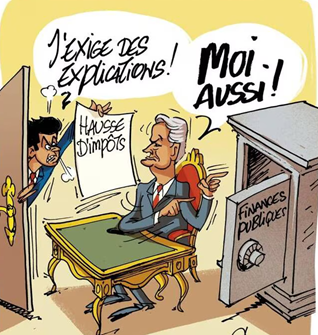
7. Et pour finir…. un peu d'humour
Références
- L'impôt : une passion française - France Culture
- Impôts, Kesako ? - Gouvernement
- Le patrimoine - Climb
2 vues · 0 vote positif
Réactions
Connectez-vous pour réagir.
Commentaires
0 message