La retraite
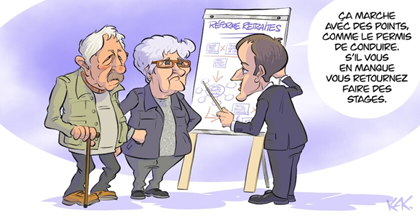
Un casse-tête gouvernemental ?
1. Un peu de définition
Le terme « retraite » provient du verbe latin retrahere, signifiant « retirer en arrière », qui a donné l'ancien français retraite pour désigner l'action de se retirer d'un lieu ou d'une bataille.
Aujourd'hui, ce concept désigne principalement la situation d'une personne qui, ayant atteint l'âge limite ou la durée de travail requise, cesse son activité professionnelle tout en continuant de percevoir un revenu régulier sous forme de pension. Par extension, le mot qualifie également l'allocation financière elle-même, versée par des organismes publics ou privés, ainsi que la période de la vie qui fait suite à la carrière active.
2. Un peu d'histoire
En France, les prémices des retraites apparaissent sous l'Ancien Régime à Versailles avec la création par Jean-Baptiste Colbert en 1673 de la Caisse des invalides de la Marine royale. Ce dispositif stratégique vise à fidéliser les marins de Louis XIV. Financée par une retenue obligatoire sur la solde, cette caisse rompt avec la charité en introduisant un droit à réparation pour l'âge ou les blessures, posant le premier jalon de la prévoyance collective liée au travail.
L'Assemblée constituante de 1790 unifie les secours aux fonctionnaires civils à Paris, posant les bases de l'État-employeur. En rupture avec les faveurs monarchiques, la loi du 22 août 1790 crée une pension unique après 30 ans de service et dès 50 ans. Malgré l'instabilité financière, cette réforme structure la fonction publique moderne, érigeant la pension de vieillesse en prolongement légal et universel du traitement d'activité.
Au 19ᵉ siècle, l'industrialisation pousse les compagnies de chemin de fer et les compagnies minières à structurer des caisses de prévoyance d'entreprise pour stabiliser la main-d'œuvre. En parallèle, les initiatives ouvrières se développent à travers les premières caisses mutualistes, des groupements de prévoyance gérés par les travailleurs eux-mêmes. À la fin du siècle, ces mécanismes de solidarité trouvent un écho théorique majeur avec la doctrine du solidarisme promue par Léon Bourgeois et les travaux du Musée social, fondé en 1895, qui s'établit comme un véritable laboratoire d'idées pour penser la protection sociale moderne. Ces réflexions françaises s'articulent également autour du modèle pionnier de l'Allemagne bismarckienne qui, dès 1889, institue la première assurance vieillesse obligatoire d'État en Europe.
La loi du 5 avril 1910 sur les retraites ouvrières et paysannes (ROP) marque la première tentative d'instauration d'un régime obligatoire pour les salariés du secteur privé en France, basé sur le principe de la capitalisation. Cependant, l'opposition syndicale et des freins juridiques limitent son application, tandis que l'effondrement monétaire consécutif à la Première Guerre mondiale déprécie fortement les rentes accumulées. Pour bâtir un système pérenne et harmoniser le droit national avec le régime bismarckien en vigueur en Alsace-Moselle, le législateur promulgue les lois sur les assurances sociales de 1928 et 1930. Fruit d'un long compromis parlementaire, ces textes fondateurs de la protection sociale républicaine fixent alors l'âge d'éligibilité à la retraite à 65 ans.
Sous le régime de Vichy, la loi du 14 mars 1941 crée l'Allocation aux vieux travailleurs salariés (AVTS) et bascule vers la répartition pour contrer l'inflation : les actifs financent directement les aînés. Ce mécanisme pose le précédent technique dont s'inspire le Conseil national de la Résistance dans son programme de 1944. Le système contemporain de la Sécurité sociale est ainsi officiellement fondé à la Libération par l'ordonnance du 4 octobre 1945. Porté par le ministre du Travail Alexandre Parodi et le haut fonctionnaire Pierre Laroque à Paris, ce texte consacre définitivement la répartition en combinant le mode de financement bismarckien (cotisations sur le travail) et l'ambition d'universalité du rapport Beveridge (1942).
En 1953, les décrets-lois du gouvernement Laniel visant à reculer l'âge de départ des fonctionnaires déclenchent une grève interprofessionnelle massive au mois d'août, sous l'impulsion déterminante de la CGT. Ce mouvement historique, qui paralyse entièrement les transports et les services publics nationaux, contraint le pouvoir à abandonner son projet.
En 1982, sous la présidence de François Mitterrand, l'ordonnance du 26 mars abaisse l'âge légal de départ à 60 ans. Depuis lors, face aux évolutions démographiques, le système a connu une succession de réformes néolibérales (lois Balladur en 1993, Fillon en 2003, Woerth en 2010 et Borne en 2023) visant principalement à allonger la durée de cotisation ou à reculer l'âge légal à 64 ans.
3. Un peu de déficit
Le modèle par répartition repose sur l'équation fondamentale de l'équilibre démographique entre les cotisants actifs et les pensionnés. L'évolution historique de ce rapport de forces illustre la racine comptable des tensions actuelles : alors qu'en 1960 le système s'appuyait sur environ 4 cotisants pour 1 retraité, ce ratio de dépendance est tombé à près de 1,7 au début des années 2020. Face à ces perspectives de déficit documentées de manière chiffrée par le Conseil d'orientation des retraites (COR) depuis sa création en 2000 à Paris, le besoin de financement se trouve aujourd'hui accentué par la stagnation du taux d'emploi des seniors et l'augmentation continue de l'espérance de vie à 60 ans.
Pour corriger ces déséquilibres, les pouvoirs publics ajustent désormais les barèmes de calcul, qui déterminent le taux de liquidation de la pension et les décotes applicables en cas de trimestres manquants. La maîtrise de ce déficit fait l'objet de vifs débats économiques entre les tenants d'un alignement strict des dépenses sur les ressources disponibles et les partisans d'un élargissement de l'assiette des cotisations aux revenus du capital.
Ce débat sur les recettes met notamment en lumière l'impact des politiques d'« allégement de charges ». Plusieurs économistes, à l'instar de Clément Carbonnier, soulignent que l'exemption croissante de cotisations sociales patronales prive directement les caisses de ressources essentielles, créant un manque à gagner que le patronat refuse de combler, dénonçant une « double peine » pour les entreprises. Dès lors, face à la hausse continue des dividendes versés aux actionnaires et à l'augmentation des rémunérations des grands dirigeants, la question du partage des richesses s'impose comme une alternative au recul de l'âge légal pour garantir la pérennité du système.
4. Un peu de politique comparée
L'analyse comparée des systèmes de protection sociale en Europe met en évidence 2 grandes trajectoires de réforme :
Les régimes par points et comptes notionnels : Introduit en Suède par la réforme de 1994 (appliquée en 1999), ce système remplace les prestations définies par des cotisations définies. Chaque assuré accumule un capital virtuel tout au long de sa carrière, converti en pension selon l'espérance de vie théorique. Ce modèle se distingue par ses mécanismes d'ajustement automatique à la conjoncture économique. En France, le projet de mise en place d'un système universel de retraite à points en 2019, fortement inspiré de ces logiques de responsabilisation individuelle, a suscité d'importantes controverses avant d'être abandonné.
Le recul des âges légaux et l'indexation démographique : En Allemagne, la réforme « Rente mit 67 », adoptée en 2007 sous la coalition de la chancelière Angela Merkel à Berlin, planifie le passage progressif de l'âge légal à 67 ans d'ici 2031. L'Italie, via la réforme Fornero de 2011 à Rome, a fait le choix d'indexer directement l'âge de départ sur l'évolution de l'espérance de vie nationale.
Les modèles mixtes et de capitalisation collective : Le Royaume-Uni et les États-Unis associent un filet de sécurité public minimal à une part prépondérante de retraite par capitalisation individuelle via des fonds de pension professionnels (comme les plans 401k américains). À l'inverse, les Pays-Bas se distinguent par un modèle hybride performant, qui combine une pension publique de base universelle et un système de capitalisation collective obligatoire. Géré de manière paritaire par les syndicats et le patronat à l'échelle des branches professionnelles, le modèle néerlandais mutualise les risques financiers tout en garantissant un haut niveau de prestation.
Ces réformes européennes s'appuient généralement sur un taux d'emploi élevé des seniors. Or, le paradoxe français réside dans le décrochage marqué de l'activité chez les 55-64 ans. Repousser l'âge légal sans maintenir les seniors en entreprise déplace simplement le coût financier vers l'assurance chômage ou l'invalidité.
Cette contradiction structurelle explique pourquoi les projets de réforme se heurtent systématiquement en France à de vives contestations sociales. Lors des mouvements de 1995, 2010 et 2023, les confédérations syndicales se sont mobilisées pour défendre le modèle de retraite par répartition, érigé en pilier du pacte social de l'après-guerre, face aux logiques de compression des dépenses publiques.
Si ce système solidaire est indissociable dans la mémoire collective de la Libération et des ambitions du Conseil national de la Résistance (CNR) de 1945, son histoire est plus complexe. Inspiré d'une revendication du Front populaire de 1937, le principe technique de la répartition avait en réalité été formalisé pour la première fois sous le régime de Vichy par la loi du 14 mars 1941. C'est le CNR qui, à la Libération, en a purgé les critères restrictifs pour fonder le modèle universel et protecteur que les syndicats s'attachent aujourd'hui à préserver.
5. Un peu de démographie
L'architecture financière des régimes par répartition subit les transformations de la structure par âges. Le choc démographique contemporain provient du vieillissement de la génération du baby-boom, née entre 1946 et le milieu des années 1970. L'arrivée massive de ces cohortes à la retraite, conjuguée à l'allongement de l'espérance de vie et à la baisse de la natalité, modifie le rapport entre actifs et inactifs. Ce basculement des baby-boomers de cotisants à pensionnés accentue la pression sur la viabilité des caisses et contraint à redéfinir les paramètres d'équilibre.
L'évolution de la structure démographique française met en évidence un vieillissement marqué de la population. Les projections officielles indiquent qu'en 2040, environ 25% de la population aura 65 ans ou plus, contre un peu moins de 21% au début des années 2020. Cette augmentation nette de la proportion de seniors accentue le déséquilibre du ratio de dépendance, réduisant mécaniquement le nombre d'actifs disponibles pour financer chaque pensionné dans le cadre du système par répartition.
6. Un peu de fin de vie
La retraite constitue l'institutionnalisation de la fin de la vie active. Dès 1880, dans Le Droit à la paresse, Paul Lafargue critiquait la surproduction industrielle en revendiquant un droit au repos. Cette vision préfigurait la transition vers le « tiers-temps social » actuel, aujourd'hui caractérisé par un investissement actif dans les loisirs et le tissu associatif.
Cette mutation fut théorisée par la sociologue Anne-Marie Guillemard dans Le Déclin du social (1986). Elle démontre que la retraite a dépassé sa fonction historique de « gestion de l'invalidité » pour devenir un « temps pour soi ». La fin de carrière s'est ainsi transformée en une période d'émancipation culturelle globale.
Cependant, la perception de cette liberté dépend de la pénibilité subie au travail. L'usure professionnelle accumulée crée une frontière entre l'épanouissement et la gestion médicale du vieillissement. La prise en compte de la pénibilité reste donc un point de friction majeur, car les conditions de travail déterminent l'état physique lors du départ.
Au début du 21ᵉ siècle, les données de l'Insee révèlent des inégalités majeures, l'espérance de vie sans incapacité restant différenciée selon les catégories socioprofessionnelles. Un écart substantiel de longévité en bonne santé persiste entre cadres et ouvriers, rappelant que l'accès réel à un repos serein demeure profondément inégalitaire.
7. Un peu de réflexion
Comment concilier la pérennité financière d'un système par répartition face à l'augmentation continue de l'espérance de vie, sans pour autant altérer le modèle de justice sociale et le bien-être des futures générations de travailleurs ?
Face au défi du vieillissement, la réflexion actuelle redécouvre les caisses mutualistes autonomes d'avant 1945. Fondées sur la solidarité de métier ou de territoire, ces initiatives offraient une protection collective indépendante des budgets étatiques. Cette recherche d'alternatives invite à réévaluer l'efficacité des exonérations de cotisations accordées aux employeurs face à la hausse des profits. Remettre à contribution ces ressources permettrait de préserver l'équité générationnelle sans faire reposer l'effort financier uniquement sur l'allongement du temps de travail.
Cette logique éclaire la trajectoire des travailleurs indépendants (artisans, commerçants, professions libérales, agriculteurs). Longtemps attachés à leurs caisses spécifiques par souci d'autonomie, et dépendant souvent de la revente de leur outil de travail pour s'assurer un capital, ils font face à une intégration croissante au régime commun, marquée par la suppression du Régime social des indépendants en 2018.
Références
- Ciel ma retraite ! Un siècle de reformes et contre réformes - France Culture
- 1953, la grande grève contre une réforme des retraites - France Culture
- 1910, la loi sur les retraites est adoptée - France Culture
- Retraites : les raisons de la colère - France Culture
- Le travail - Germinou, Quora
2 vues · 0 vote positif
Réactions
Connectez-vous pour réagir.
Commentaires
0 message